A chegada do IBS e CBS no aluguel exige atenção de proprietários, investidores e administradoras, mas não autoriza concluir que todo contrato ficará mais caro ou que qualquer tributo poderá ser cobrado automaticamente do inquilino. A primeira providência é verificar o enquadramento do locador. Depois, é preciso analisar as cláusulas existentes, a finalidade do imóvel e as regras de transição antes de negociar uma adaptação.
Um contrato bem estruturado identifica quem responde perante o Fisco, como o aluguel foi precificado e o que acontece se houver mudança de custo tributário. Essas três questões são diferentes. Confundi-las pode gerar cobranças contestadas, perda de previsibilidade de receita e conflitos entre locador, locatário e administradora.
O IBS e a CBS incidem sobre todo contrato de aluguel?
Não. A Lei Complementar nº 214/2025 inclui a locação de imóveis no regime específico de bens imóveis, mas a tributação concreta depende de quem realiza a operação e do regime ao qual essa pessoa está sujeita. Portanto, ter um imóvel alugado não basta para afirmar que haverá IBS e CBS devidos pelo proprietário.
Para pessoas físicas, o artigo 251 estabelece, como critério relativo ao ano-calendário anterior, a combinação de receita total acima do limite legal atualizado e locação, cessão onerosa ou arrendamento de mais de três imóveis distintos. A referência originalmente prevista é R$ 240 mil anuais, atualizada pelo IPCA. Também há hipótese de enquadramento no próprio ano quando o valor dessas operações supera em 20% o limite legal, conforme as condições do dispositivo.
A análise não se resume a dividir R$ 240 mil por doze. É necessário conferir o limite atualizado, a quantidade de imóveis, a receita das operações e as particularidades de copropriedade ou de atividade econômica. Para pessoas jurídicas, o exame passa pelo regime tributário efetivo e pelas regras aplicáveis às operações imobiliárias, sem presumir que todas pagam a mesma alíquota.
A redução de alíquota resolve o problema contratual?
O artigo 261 da LC 214/2025 prevê redução de 70% das alíquotas de IBS e CBS nas operações de locação, cessão onerosa e arrendamento de imóveis sujeitas a esse regime. Isso não equivale a uma alíquota final fixa de 30%, nem permite estimar o custo individual sem examinar o período de transição e a operação. Nas locações residenciais elegíveis, o artigo 260 também prevê redutor social da base de cálculo, com valor legal sujeito à atualização.
O impacto sobre o contrato depende ainda de preços negociados, créditos eventualmente aplicáveis, documentos e responsabilidades assumidas. Uma cláusula genérica que atribui “todos os tributos” ao inquilino pode não resolver essa análise e ainda provocar divergência sobre a natureza dos valores cobrados.
Contratos antigos podem ter um tratamento de transição?
Sim. O artigo 487 da LC 214/2025 estabelece um regime opcional para determinadas locações provenientes de contratos por prazo determinado firmados até 16 de janeiro de 2025, observadas exigências diferentes para contratos residenciais e não residenciais. Na hipótese legal, a tributação é de 3,65% da receita bruta recebida, com restrições a créditos e ao redutor social. A opção precisa ser examinada antes de alterar contratos ou procedimentos fiscais.
Nos contratos não residenciais, a regra trata do prazo original e exige prova adequada da data de assinatura, além de registro até 31 de dezembro de 2025 ou disponibilização ao Fisco conforme a regulamentação. Nos residenciais, o benefício é limitado ao prazo original ou a 31 de dezembro de 2028, o que ocorrer primeiro, e a comprovação da data admite meios previstos no artigo.
O Decreto nº 12.955/2026 detalha procedimentos da CBS. Para contratos não residenciais elegíveis, prevê condições operacionais de opção, documentação e guarda do contrato. O enquadramento exige checagem dos atos vigentes e da documentação concreta. Contrato assinado em 2025 não é sinônimo de contrato elegível: a data exata, a duração e os demais requisitos importam.
Antes de assinar um aditivo, locador e administradora devem verificar se a mudança pretendida altera elementos relevantes do contrato e como poderá afetar a avaliação da opção. Não se deve presumir que uma prorrogação, substituição de parte ou renegociação mantenha automaticamente o mesmo tratamento.
Quem paga o tributo: proprietário ou inquilino?
Há duas perguntas distintas. A primeira é quem é o contribuinte perante a administração tributária. A segunda é quem suporta economicamente determinado custo na relação contratual. A negociação do aluguel não substitui a identificação legal do sujeito passivo nem transfere, por si só, obrigações fiscais a outra pessoa.
A Lei do Inquilinato, no artigo 22, VIII, trata de impostos e taxas incidentes sobre o imóvel e admite disposição contratual expressa em contrário nessa matéria. Contudo, isso não significa que essa regra autorize, sem exame jurídico, tratar IBS e CBS sobre a operação de locação como simples equivalentes ao IPTU. É preciso verificar o objeto da tributação, a redação específica do contrato e os limites da pactuação.
Na prática, as partes podem discutir o preço do aluguel e mecanismos lícitos de recomposição. O contrato deve deixar claro se os valores são globais ou separados, quais circunstâncias permitem negociação e quais documentos demonstram uma mudança efetiva. Cobrar um percentual estimado de IBS ou CBS do locatário sem fundamento contratual suficiente pode gerar controvérsia.
Reajuste anual não é revisão tributária
O reajuste contratual costuma atualizar o aluguel por um índice e na periodicidade pactuada, respeitada a legislação aplicável. Já a revisão da distribuição econômica de um novo encargo exige verificar o contrato, a lei e eventual acordo. Uma cláusula de reajuste pelo IPCA não confere automaticamente autorização para acrescentar IBS e CBS ao boleto.
O artigo 18 da Lei do Inquilinato permite às partes, de comum acordo, ajustar novo valor do aluguel e alterar cláusula de reajuste. O artigo 19 trata de uma hipótese específica de revisão judicial para adequação ao valor de mercado após o prazo legal; não funciona como mecanismo automático de repasse de tributos. Uma negociação preventiva, bem documentada, tende a ser mais clara do que aplicar uma cobrança unilateral.
Cinco pontos que merecem revisão no contrato de locação
1. Qualificação do locador e finalidade do imóvel
Confirme quem figura como locador, quem recebe efetivamente os pagamentos e se o imóvel é usado para fins residenciais, comerciais ou mistos. Identifique se há pessoa física, sociedade patrimonial, coproprietários ou operação administrada por terceiro. Essas informações influenciam o enquadramento tributário e a documentação, e devem corresponder à realidade, não apenas ao cabeçalho do contrato.
2. Definição do aluguel e separação dos encargos
O instrumento deve distinguir aluguel, condomínio, IPTU, reembolsos e despesas de administração. A LC 214/2025, no artigo 255, prevê que despesas condominiais e tributos e emolumentos incidentes sobre o imóvel não integram o valor da locação para a base indicada no dispositivo. Misturar tudo em uma rubrica sem identificação pode dificultar a conciliação e gerar interpretações conflitantes.
Também é importante distinguir o valor cobrado do inquilino, a quantia efetivamente recebida pelo proprietário e a remuneração da administradora. Esses números não necessariamente terão o mesmo tratamento fiscal.
3. Previsão sobre alterações legislativas e negociação
Se as partes desejarem disciplinar mudanças tributárias, a redação deve tratar de evento comprovável, procedimento de comunicação e possibilidade de revisão negociada, e não de um repasse automático e indeterminado. Podem ser previstos documentos de suporte, prazo razoável de resposta e critério transparente de cálculo, sempre submetidos à legislação aplicável.
Evite cláusulas que permitam alterar unilateralmente o aluguel sem critérios definidos. A solução deve proteger previsibilidade e boa-fé, sem transformar o contrato em instrumento de cobrança antecipada de tributos não demonstrados.
4. Prazos, aditivos e regime transitório
Localize o contrato original, suas assinaturas, registros e todos os aditivos. Nos contratos sujeitos a possíveis regras de transição, datas e mudanças de prazo ganham especial relevância. Uma alteração documental aparentemente simples pode exigir reavaliação tributária. Antes de renovar ou substituir um instrumento, compare o cenário atual com o proposto.
5. Prestação de contas e comunicação operacional
Defina quem apura o aluguel recebido, guarda os comprovantes, prepara as informações para documentos fiscais e responde às solicitações do locatário. O artigo 254 da LC 214/2025 estabelece, para locação sujeita a IBS e CBS, ocorrência do fato gerador no pagamento. Por isso, divergências entre vencimento, recebimento, abatimentos e repasses precisam ser conciliadas com cuidado.
A emissão de documentos é uma frente própria do processo. Para saber quando a obrigação pode alcançar cada perfil de locador, consulte nosso artigo sobre nota fiscal de aluguel.
<!– RM_INTERNAL_IMAGE –>
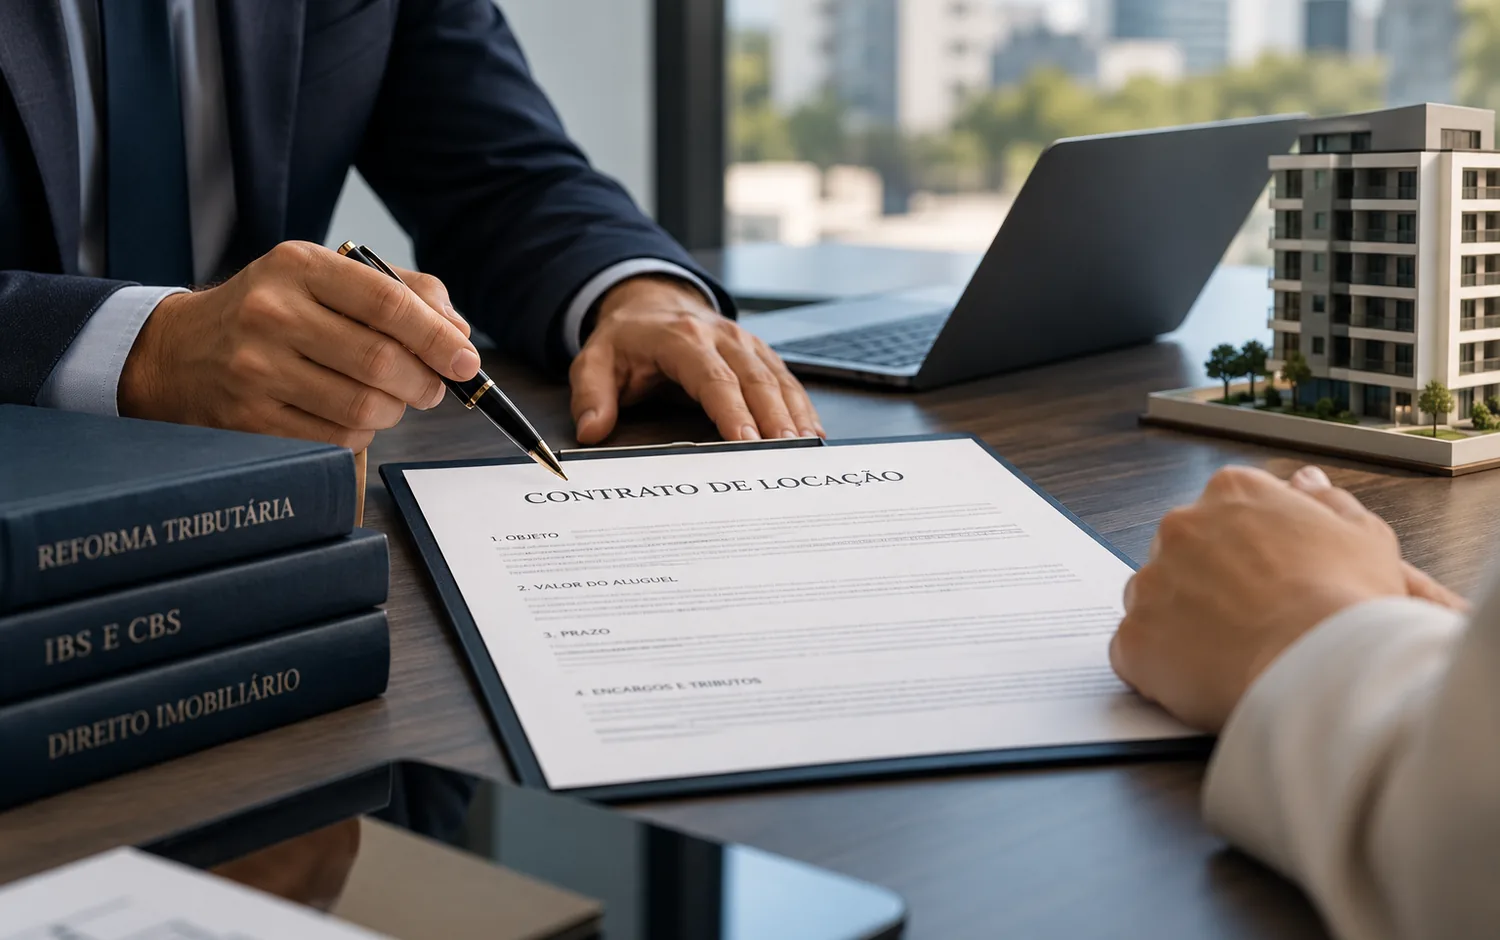
Exemplo: dois contratos com o mesmo aluguel podem exigir decisões diferentes
Considere uma administradora com dois contratos hipotéticos de aluguel mensal de R$ 8 mil. O primeiro pertence a uma pessoa física com poucos imóveis e receita abaixo dos critérios legais aplicáveis; o segundo pertence a uma empresa sujeita ao regime regular, que mantém vários contratos comerciais. Mesmo com valores iguais, o impacto de IBS e CBS e as providências administrativas podem ser distintos.
Se um contrato empresarial tiver sido firmado antes de 16 de janeiro de 2025, ainda será necessário conferir prazo, prova de assinatura e demais condições antes de avaliar o regime opcional. No outro contrato, a prioridade pode ser apenas manter a documentação e monitorar o enquadramento. O preço mensal isolado não determina a incidência nem autoriza repasse ao locatário.
Esse tipo de comparação ajuda a impedir um erro comum em carteiras: disparar o mesmo comunicado de reajuste tributário para todos os ocupantes, sem identificar quais imóveis e locadores são efetivamente atingidos.
Checklist para revisar uma carteira de locações
Uma revisão organizada pode começar por uma planilha que reúna, para cada imóvel, os seguintes campos:
- Nome e natureza jurídica do locador, além da identificação do beneficiário do aluguel.
- Finalidade e endereço do imóvel, com informações cadastrais verificadas.
- Data do contrato original, início de vigência, prazo e histórico de aditivos.
- Valor do aluguel, reajuste, condomínio, IPTU e demais parcelas separadas.
- Receita e quantidade de imóveis relevantes ao enquadramento de pessoas físicas.
- Existência de comprovantes de assinatura e registro necessários à análise transitória.
- Responsável pela emissão de documentos, conciliação dos recebimentos e guarda dos arquivos.
- Situação das cláusulas de tributos, comunicação, renegociação e prestação de contas.
Depois, classifique cada contrato por necessidade de análise: sem alteração imediata identificada, pendente de confirmação fiscal ou com cláusulas que recomendam revisão jurídica. A classificação é administrativa e não substitui parecer sobre a operação. Ela permite priorizar contratos com maior valor, riscos documentais e vencimentos próximos.
O controle cadastral também merece atenção. Dados inconsistentes do imóvel podem afetar obrigações e operações futuras. Entenda essa frente no artigo sobre o CIB do imóvel.
Quem deve fazer o quê: locador, administradora e contabilidade
O proprietário deve fornecer documentos, informar alterações em sua condição patrimonial e participar das decisões sobre preço e revisão contratual. A administradora deve executar as rotinas que foram contratadas, manter relatórios confiáveis, comunicar divergências e evitar cobranças fora dos critérios acordados. A contabilidade deve analisar as consequências tributárias e os procedimentos fiscais pertinentes.
A assessoria jurídica, por sua vez, examina a validade e o alcance das cláusulas, os efeitos da transição e a forma adequada de formalizar acordos. As atribuições podem variar conforme os serviços contratados. Por isso, é inadequado presumir que o administrador imobiliário assumiu todas as obrigações fiscais apenas por emitir boletos.
Quando o imóvel integra uma sociedade ou carteira profissional, vale relacionar esse trabalho à estratégia mais ampla de planejamento tributário imobiliário. A revisão de contrato não deve caminhar isolada da estrutura de propriedade e do fluxo de receitas.
Perguntas frequentes sobre IBS e CBS no aluguel
1. Todo proprietário que recebe aluguel vai pagar IBS e CBS?
Não. O enquadramento varia conforme a natureza do locador, seu regime e as condições legais. Para pessoas físicas, a LC 214/2025 prevê critérios relacionados ao volume de receitas e à quantidade de imóveis, além de hipótese de enquadramento durante o próprio ano. A avaliação deve considerar os limites atualizados e a situação concreta.
2. O proprietário pode acrescentar IBS e CBS ao boleto do inquilino?
Não automaticamente. É preciso distinguir o contribuinte legal da distribuição econômica do custo e verificar as cláusulas do contrato. Eventual renegociação deve respeitar a legislação e os direitos das partes. A presença de uma cláusula genérica sobre IPTU ou despesas do imóvel não resolve, sozinha, o tratamento do IBS e da CBS.
3. Contratos assinados antes da reforma têm benefício tributário?
Alguns contratos por prazo determinado firmados até 16 de janeiro de 2025 podem se enquadrar no regime opcional do artigo 487 da LC 214/2025. Existem condições de data, prazo e comprovação, diferentes para uso residencial e não residencial. A alíquota prevista para a opção é de 3,65% da receita bruta, com limitações específicas.
4. É obrigatório fazer um aditivo em todos os contratos de locação?
Não existe uma obrigação geral de aditar todo contrato apenas por causa da reforma. A necessidade depende do enquadramento do locador, da redação existente, do prazo e da estratégia contratual. O mais prudente é avaliar cada grupo de contratos antes de propor mudanças, sobretudo quando existe possível regime transitório aplicável.
5. Qual é a diferença entre reajustar o aluguel e rever encargos tributários?
O reajuste segue o mecanismo contratual e legal para atualizar o valor em períodos determinados. Já a alteração de como determinado custo tributário será suportado precisa de fundamento próprio e, em muitas situações, de negociação. Um índice de reajuste não confere autorização universal para criar uma cobrança adicional de IBS e CBS.
6. O que imobiliárias devem revisar primeiro em uma carteira grande?
Comece identificando locador, quantidade de imóveis, receitas relevantes, finalidade, data e prazo dos contratos. Depois, segregue aluguel e encargos, confira as cláusulas e organize os comprovantes de pagamento e assinatura. Uma matriz de prioridade ajuda a localizar contratos que precisam de análise jurídica ou fiscal antes de qualquer comunicação ao locatário.
Revisão preventiva: a decisão deve vir antes da cobrança
A reforma tributária torna importante revisar IBS e CBS no aluguel a partir de dados reais, não de fórmulas genéricas. Proprietários e administradoras precisam conhecer seu enquadramento, verificar possíveis regras transitórias, compreender a diferença entre responsabilidade fiscal e preço contratado e manter documentos coerentes.
A RM Advogados atua na análise de contratos e operações imobiliárias. Para avaliar uma cláusula existente, um aditivo ou os riscos de uma carteira de locações, entre em contato com o escritório e apresente os elementos essenciais do caso. A orientação deve considerar a legislação e as particularidades de cada relação contratual.
Atendimento personalizado para empresas, imobiliárias e profissionais. Consulta sem compromisso.